SISTEM
KLIRING DAN PEMINDAHAN DANA ELEKTRONIK DI INDONESIA
PRINSIP
KLIRING
INFORMASI
PADA CHECK DAN STRUKTUR KODE MICR
SISTEM
KLIRING ELEKTRONIK DI INDONESIA
Pengertian
umum kliring adalah pertukaran warkat atau data keuangan elektronik antar bank
baik atas nama Bank maupun nasabah yang hasil perhitungannya diselesaikan pada
waktu tertentu. Penyelenggaraan kliring
di Jakarta pada awalnya dilaksanakan secara manual. Namun dalam
perkembangannya, sejalan dengan meningkatnya transaksi perekonomian nasional
khususnya di Jakarta dimana pada akhir tahun 1989 volume warkat telah mencapai
82.052 lembar warkat perhari dengan jumlah bank peserta mencapai 613 bank. Hal
ini menyebabkan penyelenggaraan kliring secara manual dirasakan tidak efektif
dan efisien lagi dan suasana pertemuan kliring yang hiruk pikuk sering kali
diibaratkan dengan suasana “pasar burung”.
Melihat
kondisi tersebut, Direksi Bank Indonesia dengan SKBI No. 21/9/KEP/DIR tanggal
23 Mei 1988, kemudian menetapkan untuk mengubah sistem penyelenggaraan kliring
lokal Jakarta dari sistem manual menjadi sistem otomasi kliring. Meskipun
demikian baru pada tanggal 4 Juni 1990 sistem otomasi dapat diimplementasikan untuk memproses
kliring penyerahan. Sementara untuk proses kliring pengembalian tetap dilakukan
secara manual, sampai kemudian pada tahun 1994 diganti dengan sistem semi
otomasi yang kemudian dikenal dengan sebutan SOKL .
Pada
tahun 1996 rata-rata volume warkat kliring Jakarta mencapai 216.911 lembar per
hari, dengan pertumbuhahan rata-rata dalam tiga tahun sekitar 6%. Hal tersebut
menyebabkan meningkatnya tekanan dalam kegiatan proses warkat kliring baik di
bank peserta maupun di Bank Indonesia karena keterbatasan kemampuan sarana
kliring yang ada dibandingkan dengan peningkatan jumlah warkat kliring. Pada
gilirannya hambatan-hambatan tersebut menyebabkan terjadinya keterlambatan
dalam settlement dan penyediaan informasi hasil kliring. Hal ini
berpotensi mengurangi kepercayaan masyarakat terhadap bank dan merugikan
lembaga lain yang terkait serta menimbulkan efek negatif berantai (systemic
risk)
Sehubungan
dengan itu, sesuai acuan pokok pengembangan sistem pembayaran nasional (Blue
Print Sistem Pembayaran Nasional Bank Indonesia;1995) yang antara lain
memuat visi, kerangka kebijakan dan langkah-langkah yang perlu dikembangkan
dalam menciptakan sistem pembayaran nasional yang lebih efektif, efisien,
handal dan aman, maka pada tahun 1996 konsep penyelenggaraan kliring lokal
secara elektronik dengan teknologi image mulai dikembangkan oleh Urusan
Akunting dan Sistem Pembayaran Bank Indonesia. Pada tanggal 18 September 1998,
Bank Indonesia mencatat sejarah baru dalam bidang sistem pembayaran dimana
untuk pertama kalinya di Indonesia diresmikan penggunaan Sistem Kliring
Elektronik (SKE) oleh Gubernur Bank Indonesia, DR. Syahril Sabirin. Penerapan
SKE tersebut dilakukan pada Penyelenggaraan Klring Lokal Jakarta dimana pada
awal implementasi, jumlah peserta yang ikut serta masih terbatas 7 bank peserta
kliring (BRI, BDN, BII, BCA, Deutsche Bank, Standard Chartered, Citibank) dan 2
peserta intern dari Bank Indonesia (Bagian Akunting Thamrin dan Bagian Akunting
Kota). Keikutsertaan kantor-kantor bank dalam Kliring Elektronik dilakukan
secara bertahap sesuai dengan kesiapan teknis masing-masing peserta. Bagi
kantorkantor bank yang belum menjadi anggota Kliring Elektronik, perhitungan
kliring tetap menggunakan sistem kliring otomasi. Implementasi Kliring
Elektronik secara menyeluruh kepada seluruh peserta kliring di Jakarta baru
dilaksanakan pada tanggal 18 Juni 2001
A. WARKAT
Warkat
merupakan alat pembayaran bukan tunai yang diperhitungkan melalui kliring.
Jenis warkat yang dapat diperhitungkan dalam kliring adalah :
1.Cek;
2.Bilyet Giro;
3.Wesel Bank Untuk Transfer;
4.Surat Bukti Penerimaan Transfer;
5.Nota Debet; dan
6.Nota Kredit.
B. DOKUMEN KLIRING
Dokumen
kliring merupakan dokumen kontrol dan berfungsi sebagai alat bantu dalam proses
perhitungan kliring yang terdiri dari :
1.Bukti Penyerahan Warkat Debet –
Kliring Penyerahan (BPWD);
2.Bukti Penyerahan Warkat Kredit –
Kliring Penyerahan (BPWK);
3.Kartu Batch Warkat Debet;
4.Kartu Batch warkat Kredit; dan
5.Lembar Subsitusi.
Setiap warkat dan dokumen kliring yang digunakan wajib
memenuhi spesifikasi teknis yang ditetapkan Bank Indonesia antara lain meliputi
kualitas kertas, ukuran, dan rancang bangun. Setiap pembuatan dan pencetakan
warkat dan dokumen kliring untuk pertama kali dan atau perubahannya oleh
peserta wajib memperoleh persetujuan secara tertulis dari Bank Indonesia Dalam
Kliring Elektronik, agar data pada warkat dan dokumen kliring dapat dibaca oleh
mesin baca pilah yang ada di Penyelenggara maka warkat dan dokumen kliring
tersebut wajib dicantumkan Magnetic Ink Character Recognition (MICR)
code line. MICR adalah tinta magnetic khusus yang dicantumkan
pada clear band yang merupakan informasi dalam bentuk angka dan simbol.
Dalam penyelenggaraan Kliring Lokal secara
elektronik di Jakarta mencakup dua siklus kegiatan kliring
1. Siklus Kliring
Nominal Besar, terdiri dari :
a. Kliring Penyerahan Nominal Besar
b. Kliring Pengembalian Nominal Besar Kedua kegiatan kliring
tersebut dilakukan pada hari yang sama.
Siklus Kliring
Ritel, terdiri dari :
a. Kliring
Penyerahan Ritel
b. Kliring Pengembalian Ritel Kedua kegiatan kliring
tersebut dilakukan pada tanggal yang berbeda yaitu kegiatan kliring pada huruf
b dilsakukan pada hari kerja berikutnya setelah kegiatan kliring pada huruf a
dilaksanakan.
Keterangan :
− Kliring penyerahan
bagian pertama dari siklus kliring guna memperhitungkan warkat yang disampaikan
oleh peserta.
− Kliring
Pengembalian merupakan bagian kedua dari suatu siklus kliring guna
memperhitungkan warkat debet kliring penyerahan yang ditolak berdasarkan alasan
yang ditetapkan dalam ketentuan Bank Indonesia atau karena tidak sesuai dengan
tujuan dan persyaratan penerbitannya.
Dasar
perhitungan dalam Kliring Elektonik adalah Data Keuangan Elektronik (DKE). Perhitungan hasil kliring tersebut akan
tercermin dalam Bilyet Saldo Kliring yang dapat bersaldo kredit (menang
kliring) atau bersaldo debet (kalah kliring) untuk dibukukan secara efektif
langsung ke rekening giro masing-masing bank di Bank Indonesia tanpa
memperhatikan kecukupan dana yang tersedia (netting settlement).
Apabila
jumlah kekalahan kliring melampaui saldo rekeningnya di Bank Indonesia dan
peserta tidak dapat menutupnya sampai dengan Bank Indonesia menutup sistem
akunting, maka bank yang bersangkutan dinyatakan memiliki Saldo Giro Negatif.
Apabila Saldo Giro Negatif tersebut tidak dapat ditutup sampai dengan pukul
09.00 WIB pada hari kerja berikutnya, peserta tersebut akan dikenakan sanksi
penghentian sementara dari kliring lokal oleh Bank Indonesia.
KARAKTERISTIK SKE
Peserta
Berdasarkan
jenis kepesertaan, hal ini dapat dibedakan menjadi 3, yaitu :
1.Peserta langsung Aktif (PLA), peserta yang mempunyai
kewenangan untuk mengirimkan DKE ke Sistem Pusat Komputer Kliring Elektronik
(SPKE) dan menyampaikan bundel warkat kepada penyelenggara serta menerima hasil
perhitungan kliring dan warkat dari penyelenggara dengan menggunakan identitas
peserta yang bersangkutan
2.Peserta Langsung Pasif (PLP), peserta yang mempunyai
kewenangan untuk mengirimkan DKE ke SPKE dan menyampaikan kewenangan untuk
mengirimkan DKE ke SPKE dan menyampaikan bundel warkat kepada penyelenggara
melalui dan menggunakan identitas PLA,
tetapi
dapat menerima hasil perhitungan kliring dan warkat dari penyelenggara dengan
menggunakan identitas peserta yang bersangkutan
3.Peserta Tidak Langsung (PTL) adalah peserta yang mempunyai
kewenangan untuk mengirimkan DKE ke SPKE dan menyampaikan bundel warkat kepada
penyelenggara melalui dan menggunakan identitas PLA, serta menerima hasil
perhitungan kliring dan warkat dari penyelenggara dengan menggunakan identitas
PLA atau PLP.
Sarana Ske
Peserta
PLA wajib menyediakan sarana TPK yang terdiri dari :
1.Perangkat lunak aplikasi TPK
2.Perangkat lunak operation system
3.Personal Computer (PC)
4.Mesin reader encoder, atau
mesin encoder
5.Jaringan Komunikasi Data (JKD)
cadangan (dial up)
Diagram UML Pengisian Kartu Rencana Studi Pada Universitas
Use case
diagram KRS online
Use Case yang
kami buat ini adalah baru sebagian kecil fungsionalitas yang di lakukan dalam
system KRS, mungkin masih banyak fungsionalitas lainnya yang di lakukan dalam
system KRS yang belum teridentifikasi oleh kami. Oleh karena, itu
kami memerlukan saran atau kritik terhadap system KRS yang kami buat.
Pada system KRS
yang kami buat ini, baru ada dua fungsionalitas yang kami ketahui atau
teridentifikasi yaitu login dan milih Mata Kuliah. Pertama kami
mengidentifikasi login, setiap system di perlukan login untuk melakukan
autorisasi dari system terhadap user yang akan memasuki system tersebut dan
juga sebagai security yang berguna agar data yang kita miliki tidak di ambil
orang lain. Kedua fungsional milihMK setelah kita masuk ke dalam system, karena
ini adalah system (KRS) Kartu Rencana Study online yang biasanya di perlukan
oleh mahasiswa untuk memudahkan universitas dalam mengatur jadwal perkuliahan,
memudahkan mahasiswa memilih mata kuliah yang akan di ambil dan menyimpannya ke
dalam database universitas yang bersangkutan.
Sementara
bagaimana fungsionalitas – fungsionalitas ini berkerja atau berinteraksi dengan
menggunakan obyek – obyek yang tersedia dalam use case, obyek apa saja yang di
butuhkan untuk satu fungsionalitas, pesan apa saja yang obyek kirimkan ke obyek
lainnya dan urutan pesan – pesan yang di kirimkan. kami akan membahasnya pada
bagian selanjutnya dalam sequence diagram.
Sequence diagram
Login
Cara kerja use
case login, yaitu :
1.Aktor (mahasiswa) mengirimkan initial message “login”
ke system untuk di proses.
2.Obyek LoginForm akan menerima initial message tesebut,
dan mengirimkan message “inputData“ ke obyek LoginFormManager.
3.Obyek LoginFormManager menerima message dari obyek
LoginForm, kemudian mengirimkan message “membacaData“ ke obyek PenyimpananData.
4.Jika pesan tebaca obyek PenyimpananData akan
mengirimkan message ke dirinya sendiri berupa “masukSystem”.
Sequence
diagram Milih Mata Kuliah
Pada use case
milih mata kuliah kami membuatkan sebuah sequence diagram untuk menunjukan cara
kerja dari use case tersebut.
1.Aktor (mahasiswa) mengirimkan sebuah initial message
ke sytem berupa “milihMK” (use case) sebagai perintah pertama. Initial
message dari aktor di terima oleh obyek PemilihanMK untuk di proses system.
2.Kemudian Obyek PemilihanMK mengirimkan message ke obyek
DaftarMK untuk “memintaDaftarMK“, dan Obyek DaftarMK mengembalikan sebuah
nilai.
3.Setelah aktor melakukan proses PemilihanMK, obyek
PemilihanMK mengirimkan pesan kembali untuk “inputData“, ke Obyek
PenyimpananData.
4.Data di simpan dalam Obyek PenyimpananData kemudian
obyek tersebut mengirimkan message ke obyek Admin berupa “konfirmasi”.
5.Obyek Admin mengirimkan message ke obyek printer
berupa “cetakData”.
6.Obyek Printer mengirimkan message pada dirinya sendiri
yaitu “keluarkanJadwal”.
Pengembangan sistem perbankan syariah di Indonesia dilakukan dalam kerangka
dual-banking system atau sistem perbankan ganda dalam kerangka Arsitektur
Perbankan Indonesia (API), untuk menghadirkan alternatif jasa perbankan yang
semakin lengkap kepada masyarakat Indonesia. Secara bersama-sama, sistem
perbankan syariah dan perbankan konvensional secara sinergis mendukung
mobilisasi dana masyarakat secara lebih luas untuk meningkatkan kemampuan pembiayaan
bagi sektor-sektor perekonomian nasional.
Karakteristik sistem perbankan syariah yang beroperasi berdasarkan
prinsip bagi hasil memberikan alternatif sistem perbankan yang saling
menguntungkan bagi masyarakat dan bank, serta menonjolkan aspek keadilan dalam
bertransaksi, investasi yang beretika, mengedepankan nilai-nilai kebersamaan
dan persaudaraan dalam berproduksi, dan menghindari kegiatan spekulatif dalam
bertransaksi keuangan. Dengan menyediakan beragam produk serta layanan jasa
perbankan yang beragam dengan skema keuangan yang lebih bervariatif, perbankan
syariah menjadi alternatif sistem perbankan yang kredibel dan dapat dinimati
oleh seluruh golongan masyarakat Indonesia tanpa terkecuali.
Dalam konteks pengelolaan perekonomian makro, meluasnya penggunaan berbagai
produk dan instrumen keuangan syariah akan dapat merekatkan hubungan antara
sektor keuangan dengan sektor riil serta menciptakan harmonisasi di antara
kedua sektor tersebut. Semakin meluasnya penggunaan produk dan instrumen
syariah disamping akan mendukung kegiatan keuangan dan bisnis masyarakat juga
akan mengurangi transaksi-transaksi yang bersifat spekulatif, sehingga
mendukung stabilitas sistem keuangan secara keseluruhan, yang pada gilirannya
akan memberikan kontribusi yang signifikan terhadap pencapaian kestabilan harga
jangka menengah-panjang.
Dengan telah diberlakukannya Undang-Undang No.21 Tahun 2008 tentang
Perbankan Syariah yang terbit tanggal 16 Juli 2008, maka pengembangan industri
perbankan syariah nasional semakin memiliki landasan hukum yang memadai dan
akan mendorong pertumbuhannya secara lebih cepat lagi. Dengan progres
perkembangannya yang impresif, yang mencapai rata-rata pertumbuhan aset lebih
dari 65% pertahun dalam lima tahun terakhir, maka diharapkan peran industri perbankan
syariah dalam mendukung perekonomian nasional akan semakin signifikan. Kebijakan Pengembangan Perbankan Syariah di Indonesia
Untuk memberikan pedoman bagi stakeholders perbankan syariah dan meletakkan
posisi serta cara pandang Bank Indonesia dalam mengembangkan perbankan syariah
di Indonesia, selanjutnya Bank Indonesia pada tahun 2002 telah menerbitkan
“Cetak Biru Pengembangan Perbankan Syariah di Indonesia”. Dalam penyusunannya,
berbagai aspek telah dipertimbangkan secara komprehensif, antara lain kondisi
aktual industri perbankan syariah nasional beserta perangkat-perangkat terkait,
trend perkembangan industri perbankan syariah di dunia internasional dan
perkembangan sistem keuangan syariah nasional yang mulai mewujud, serta tak
terlepas dari kerangka sistem keuangan yang bersifat lebih makro seperti
Arsitektur Perbankan Indonesia (API) dan Arsitektur Sistem Keuangan Indonesia
(ASKI) maupun international best practices yang dirumuskan lembaga-lembaga
keuangan syariah internasional, seperti IFSB (Islamic Financial Services
Board), AAOIFI dan IIFM.
Pengembangan perbankan syariah diarahkan untuk memberikan kemaslahatan
terbesar bagi masyarakat dan berkontribusi secara optimal bagi perekonomian
nasional. Oleh karena itu, maka arah pengembangan perbankan syariah nasional
selalu mengacu kepada rencana-rencana strategis lainnya, seperti Arsitektur
Perbankan Indonesia (API), Arsitektur Sistem Keuangan Indonesia (ASKI), serta
Rencana Pembangunan Jangka Menengah Nasional (RPJMN) dan Rencana Pembangunan
Jangka Panjang Nasional (RPJPN). Dengan demikian upaya pengembangan perbankan
syariah merupakan bagian dan kegiatan yang mendukung pencapaian rencana
strategis dalam skala yang lebih besar pada tingkat nasional.
“Cetak Biru Pengembangan Perbankan Syariah di Indonesia” memuat visi, misi
dan sasaran pengembangan perbankan syariah serta sekumpulan inisiatif strategis
dengan prioritas yang jelas untuk menjawab tantangan utama dan mencapai sasaran
dalam kurun waktu 10 tahun ke depan, yaitu pencapaian pangsa pasar perbankan
syariah yang signifikan melalui pendalaman peran perbankan syariah dalam
aktivitas keuangan nasional, regional dan internasional, dalam kondisi mulai
terbentuknya integrasi dgn sektor keuangan syariah lainnya.
Dalam jangka pendek, perbankan syariah nasional lebih diarahkan pada
pelayanan pasar domestik yang potensinya masih sangat besar. Dengan kata lain,
perbankan Syariah nasional harus sanggup untuk menjadi pemain domestik akan
tetapi memiliki kualitas layanan dan kinerja yang bertaraf internasional.
Pada akhirnya, sistem perbankan syariah yang ingin diwujudkan oleh Bank
Indonesia adalah perbankan syariah yang modern, yang bersifat universal,
terbuka bagi seluruh masyarakat Indonesia tanpa terkecuali. Sebuah sistem
perbankan yang menghadirkan bentuk-bentuk aplikatif dari konsep ekonomi syariah
yang dirumuskan secara bijaksana, dalam konteks kekinian permasalahan yang
sedang dihadapi oleh bangsa Indonesia, dan dengan tetap memperhatikan kondisi
sosio-kultural di dalam mana bangsa ini menuliskan perjalanan sejarahnya. Hanya
dengan cara demikian, maka upaya pengembangan sistem perbankan syariah akan
senantiasa dilihat dan diterima oleh segenap masyarakat Indonesia sebagai
bagian dari solusi atas berbagai permasalahan negeri. CAMELS
Penilaian Tingkat Kesehatan
Bank
Penilaian tingkat kesehatan bank di
Indonesia sampai saat ini secara garis besar didasarkan pada faktor CAMEL
(Capital, Assets Quality, Management, Earning dan Liquidity). Seiring dengan
penerapan risk based supervision, penilaian tingkat kesehatan juga memerlukan
penyempurnaan. Saat ini BI tengah mempersiapkan penyempurnaan sistem penilaian
bank yang baru, yang memperhitungkan sensitivity to market risk atau risiko
pasar. Dengan demikian faktor-faktor yang diperhitungkan dalam system baru ini
nantinya adalah CAMEL. Kelima faktor tersebut memang merupakan faktor
yang menentukan kondisi suatu bank. Apabila suatu bank mengalami permasalahan
pada salah satu faktor tersebut (apalagi apabila suatu bank mengalami
permasalahan yang menyangkut lebih dari satu faktor tersebut), maka bank
tersebut akan mengalami kesulitan.
Sebagai contoh, suatu bank yang
mengalami masalah likuiditas (meskipun bank tersebut modalnya cukup, selalu
untung, dikelola dengan baik, kualitas aktiva produktifnya baik) maka apabila
permasalahan tersebut tidak segera dapat diatasi maka dapat dipastikan bank
tersebut akan menjadi tidak sehat. Pada waktu terjadi krisis perbankan di
Indonesia sebetulnya tidak semua bank dalam kondisi tidak sehat, tetapi karena
terjadi rush dan mengalami kesulitan likuiditas, maka sejumlah bank yang
sebenarnya sehat menjadi tidak sehat.
Meskipun secara umum faktor CAMEL
relevan dipergunakan untuk semua bank, tetapi bobot masing-masing faktor akan
berbeda untuk masing-masing jenis bank. Dengan dasar ini, maka penggunaan
factor CAMEL dalam penilaian tingkat kesehatan dibedakan antara bank umum dan
BPR. Bobot masing-masing faktor CAMEL untuk bank umum dan BPR ditetapkan
sebagai berikut :
Tabel Bobot CAMEL
No.
Faktor CAMEL
Bobot
Bank Umum
BPR
1.
2.
3.
4.
5.
Permodalan
Kualitas Aktiva Produktif
Kualitas Manajemen
Rentabilitas
Likuiditas
25%
30%
25%
10%
10%
30%
30%
20%
10%
10%
Perbedaan penilaian tingkat
kesehatan antara bank umum dan BPR hanya pada bobot masing-masing faktor CAMEL.
Pelaksanaan penilaian selanjutnya dilakukan sama tanpa ada pembedaan antara
bank umum dan BPR. Dalam uraian berikut, yang dimaksud dengan penilaian bank
adalah penilaian bank umum dan BPR.
Dalam melakukan penilaian atas
tingkat kesehatan bank pada dasarnya dilakukan dengan pendekatan kualitatif
atas berbagai faktor yang berpengaruh terhadap kondisi dan perkembangan suatu
bank. Pendekatan tersebut dilakukan dengan menilai faktor-faktor permodalan,
kualitas aktiva produktif, manajemen, rentabilitas dan likuiditas.
Pada tahap awal penilaian tingkat
kesehatan suatu bank dilakukan dengan melakukan kuantifikasi atas komponen dari
masing-masing factor tersebut. Faktor dan komponen tersebut selanjutnya diberi
suatu bobot sesuai dengan besarnya pengaruh terhadap kesehatan suatu bank.
Selanjutnya, penilaian faktor dan
komponen dilakukan dengan system kredit yang dinyatakan dalam nilai kredit
antara 0 sampai 100. Hasil penilaian atas dasar bobot dan nilai kredit
selanjutnya dikurangi dengan nilai kredit atas pelaksanaan ketentuan-ketentuan
yang lain yang sanksinya dikaitkan dengan tingkat kesehatan bank.
Berdasarkan kuantifikasi atas
komponen-komponen sebagaimana diuraikan di atas, selanjutnya masih dievaluasi
lagi dengan memperhatikan informasi dan aspek-aspek lain yang secara materiil
dapat berpengaruh terhadap perkembangan masing-masing faktor. Pada akhirnya,
akan diperoleh suatu angka yang dapat menentukan predikat tingkat kesehatan
bank, yaitu Sehat, Cukup Sehat, Kurang Sehat dan Tidak Sehat.
Berikut ini penjelasan metode CAMEL
:
1. Capital
Kekurangan modal merupakan gejala
umum yang dialami bank-bank di negara-negara berkembang. Kekurangan modal
tersebut dapat bersumber dari dua hal, yang pertama adalah karena modal yang
jumlahnya kecil, yang kedua adalah kualitas modalnya yang buruk. Dengan
demikian, pengawas bank harus yakin bahwa bank harus mempunyai modal yang
cukup, baik jumlah maupun kualitasnya. Selain itu, para pemegang saham maupun
pengurus bank harus benar-benar bertanggung jawab atas modal yang sudah
ditanamkan.
Berapa modal yang cukup tersebut?
Pada saat ini persyaratan untuk mendirikan bank baru memerlukan modal disetor
sebesar Rp. 3 trilyun. Namun bank-bank yang saat ketentuan tersebut
diberlakukan sudah berdiri jumlah modalnya mungkin kurang dari jumlah
tersebut. Pengertian kecukupan modal tersebut tidak hanya dihitung dari jumlah
nominalnya, tetapi juga dari rasio kecukupan modal, atau yang sering disebut
sebagai Capital Adequacy Ratio (CAR). Rasio tersebut merupakan perbandingan
antara jumlah modal dengan aktiva tertimbang menurut risiko (ATMR). Pada saat
ini sesuai dengan ketentuan yang berlaku, CAR suatu bank sekurang-kurangnya
sebesar 8%.
2. Assets Quality
Dalam kondisi normal sebagian besar
aktiva suatu bank terdiri dari kredit dan aktiva lain yang dapat menghasilkan
atau menjadi sumber pendapatan bagi bank, sehingga jenis aktiva tersebut sering
disebut sebagai aktiva produktif. Dengan kata lain, aktiva produktif adalah
penanaman dana Bank baik dalam rupiah maupun valuta asing dalam bentuk
pembiayaan, piutang, surat berharga, penempatan, penyertaan modal, penyertaan
modal sementara, komitmen dan kontijensi pada transaksi rekening administratif.
Di dalam menganalisis suatu bank pada umumnya perhatian difokuskan pada
kecukupan modal bank karena masalah solvensi memang penting. Namun demikian,
menganalisis kualitas aktiva produktif secara cermat tidaklah kalah pentingnya.
Kualitas aktiva produktif bank yang sangat jelek secara implisit akan menghapus
modal bank. Walaupun secara riil bank memiliki modal yang cukup besar, apabila
kualitas aktiva produktifnya sangat buruk dapat saja kondisi modalnya menjadi
buruk pula. Hal ini antara lain terkait dengan berbagai permasalahan seperti
pembentukan cadangan, penilaian asset, pemberian pinjaman kepada pihak terkait,
dan sebagainya. Penilaian terhadap kualitas aktiva produktif di dalam ketentuan
perbankan di Indonesia didasarkan pada dua rasio yaitu:
1)
Rasio Aktiva Produktif Diklasifikasikan terhadap Aktiva
Produktif (KAP 1). Aktiva Produktif
Diklasifikasikan menjadi Lancar, Kurang Lancar, Diragukan dan Macet. Rumusnya
adalah :
Penilaian rasio KAP dilakukan dengan
ketentuan sebagai berikut:
Untuk rasio sebesar 15,5 % atau lebih diberi nilai
kredit 0 dan
Untuk setiap penurunan 0,15% mulai dari 15,49% nilai
kredit ditambah 1 dengan maksimum 100.
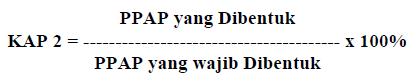
2)
Rasio Penyisihan Penghapusan Aktiva Produktif terhadap Aktiva
Produktif yang diklasifikasikan (KAP
2). Rumusnya adalah :
Penilaian rasio KAP untuk
perhitungan PPAP dilakukan dengan ketentuan sebagai berikut untuk rasio 0 %
diberi nilai kredit 0 dan untuk setiap kenaikan 1 % dari 0 % nilai kredit
ditambah 1 dengan maksimum 100.
3. Management
Manajemen atau pengelolaan suatu
bank akan menentukan sehat tidaknya suatu bank. Mengingat hal tersebut, maka
pengelolaan suatu manajemen sebuah bank mendapatkan perhatian yang besar dalam
penilaian tingkat kesehatan suatu bank diharapkan dapat menciptakan dan
memelihara kesehatannya.
Penilaian faktor manajemen dalam
penilaian tingkat kesehatan bank umum dilakukan dengan melakukan evaluasi
terhadap pengelolaan terhadap bank yang bersangkutan. Penilaian tersebut
dilakukan dengan mempergunakan sekitar seratus kuesioner yang dikelompokkan
dalam dua kelompok besar yaitu kelompok manajemen umum dan kuesioner manajemen
risiko. Kuesioner kelompok manajemen umum selanjutnya dibagi ke dalam sub
kelompok pertanyaan yang berkaitan dengan strategi, struktur, sistem, sumber
daya manusia, kepemimpinan, budaya kerja. Sementara itu, untuk kuesioner
manajemen risiko dibagi dalam sub kelompok yang berkaitan dengan risiko
likuiditas, risiko pasar, risiko kredit, risiko operasional, risiko hukum dan
risiko pemilik dan pengurus.
4. Earning
Salah satu parameter untuk mengukur
tingkat kesehatan suatu bank adalah kemampuan bank untuk memperoleh keuntungan.
Perlu diketahui bahwa apabila bank selalu mengalami kerugian dalam kegiatan
operasinya maka tentu saja lama kelamaan kerugian tersebut akan memakan
modalnya. Bank yang dalam kondisi demikian tentu saja tidak dapat dikatakan
sehat.
Penilaian didasarkan kepada
rentabilitas atau earning suatu bank yaitu melihat kemampuan suatu bank dalam
menciptakan laba. Penilaian dalam unsur ini didasarkan pada dua macam, yaitu :
1)
Rasio Laba terhadap Total Assets (ROA / Earning 1). Rumusnya adalah :
Penilaian rasio earning 1 dapat
dilakukan sebagai berikut untuk rasio 0 % atau negatif diberi nilai kredit 0,
dan untuk setiap kenaikan 0,015% mulai dari 0% nilai kredit ditambah dengan
nilai maksimum 100.
2)
Rasio Beban Operasional terhadap Pendapatan Operasional (Earning 2). Rumusnya
adalah :
Penilaian earning 2 dapat dilakukan
sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0 dan
setiap penurunan sebesar 0,08% nilai kredit ditambah 1 dengan maksimum 100.
5. Liquidity
Penilaian terhadap faktor likuiditas
dilakukan dengan menilai dua buah rasio, yaitu rasio Kewajiban Bersih Antar
Bank terhadap Modal Inti dan rasio Kredit terhadap Dana yang Diterima oleh
Bank. Yang dimaksud Kewajiban Bersih Antar Bank adalah selisih antara kewajiban
bank dengan tagihan kepada bank lain. Sementara itu yang termasuk Dana yang
Diterima adalah Kredit Likuiditas Bank Indonesia, Giro, Deposito, dan Tabungan
Masyarakat, Pinjaman bukan dari bank yang berjangka waktu lebih dari tiga bulan
(tidak termasuk pinjaman subordinasi), Deposito dan Pinjaman dari bank lain
yang berjangka waktu lebih dari tiga bulan, dan surat berharga yang diterbitkan
oleh bank yang berjangka waktu lebih dari tiga bulan.
Liquidity yaitu rasio untuk menilai
likuiditas bank. Penilaian likuiditas bank didasarkan atas dua maca rasio,
yaitu :
1)
Rasio jumlah kewajiban bersih call money terhadap Aktiva Lancar. Rumusnya
adalah :
Penilaian likuiditas dapat dilakukan
sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0, dan
untuk setiap penurunan sebesar 1% mulai dari nilai kredit ditambah 1 dengan
maksimum 100.
2)
Rasio antara Kredit terhadap dana yang diterima oleh bank. Rumusnya adalah :
Penilaian likuiditas 2 dapat
dilakukan sebagai berikut untuk rasio 115 atau lebih diberi nilai kredit 0 dan
untuk setiap penurunan 1% mulai dari rasio 115% nilai kredit ditambah 4 dengan
nilai maksimum 100.
SISTEM
INFORMASI AKUTANSI
Model sistem ATM yang paling sederhana adalah sistem
multiprosesor dimana sistem terdiri dari sejumlah proses yang dapat berjalan
tidak harus pada beberapa prosesor yang terpisah. Model ini umum pada sistem
real time yang besar. Sistemsitem ini mengumpulkan informasi, membuat keputusan
dengan menggunakan informasi ini, kemudian mengirim sinyal ke aktuator yang dimodifikasi
lingkungan sistem. Secara logika proses yang berhubungan dengan mengumpulkan informasi,
pengambilan keputusan dan control aktuator dapat berjalan pada suatu prosesor
dengan ditangani penjadual. Pengguna banyak prosesor berguna untuk memperbaiki
kinerja dan fleksibilitas sistem. Distribusi proses ke prosesor dapat
ditentukan sebelumnya. Pendekatan perancangan untuk
tipe sistem ini pada dasarnya adalah pendekatan yang dipakai untuk sistem real
time contoh sistem kontrol lalu lintas.
Alur Pelayanan
Penerapan
strategi pemasaran di dalam suatu perusahaan senantiasa selalu berubah sejalan
dengan perkembangan dan perubahan lingkungan industri yang ada. Perubahan
tersebut memaksa perusahaan untuk terus menyesuaikan diri dengan perkembangan
di lingkungan sekitarnya. Strategi diciptakan untuk dapat memenangkan
persaingan dengan menawarkan konsep yang jelas dari produk
serta
keunggulan khas yang ada di dalamnya. Perusahaan jasa pada saat ini lebih menekankan
pada konsep pemasaran yang melakukan pendekatan kepada konsumennya, perusahaan
memperhatikan bahwa betapa pentingnya kepuasan konsumen bagi kelangsungan
perusahaannya. Perusahaan memperhatikan unsure kepuasan konsumen tersebut
sebagai dasar untuk membangun loyalitas konsumen terhadap produk atau jasa yang
diciptakannya (Infobank, Januari 2008). Semakin ketatnya persaingan dalam
industri perbankan mendorong industri perbankan untuk cepat menyesuaikan diri
dengan perkembangan masyarakat di sekitarnya. Hal tersebut ditandai dengan
semakin maraknya
ekspansi
dari bank-bank asing yang mencoba masuk ke pasar perbankan di Indonesia.
Industri perbankan saat ini berlomba-lomba untuk meningkatkan layanan kepada
nasabah, dengan cara memberikan fasilitas-fasilitas yang memudahkan nasabah
tersebut dalam melakukan transaksi keuangan (Infobank, April 2008). Salah satu
contoh adalah penerapan e-Banking atau
kemudahan
untuk
melakukan transaksi dengan tidak langsung datang ke bank, misalnya melalui sms banking yaitu transaksi dengan melalui fasilitas Short Message Service
(SMS) atau juga melakukan transaksi keuangan
melalui internet.